
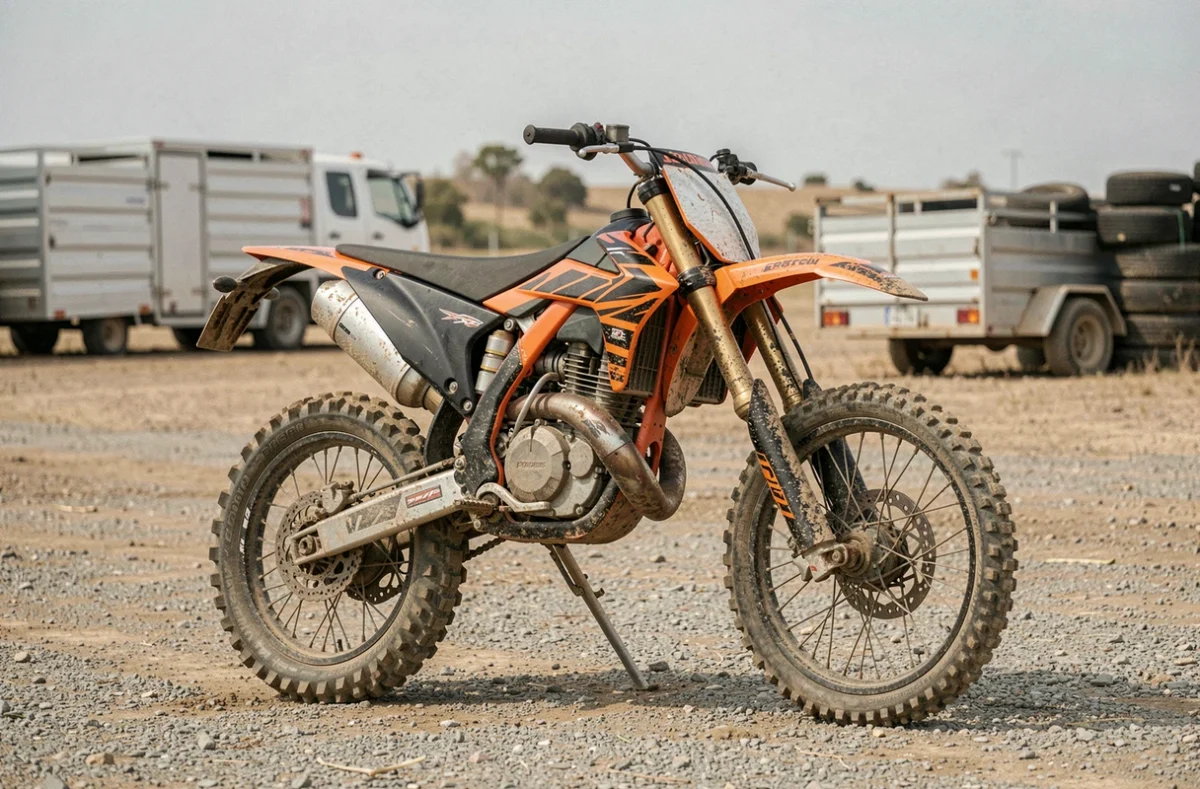
Une moto cross reste un véhicule terrestre à moteur, même si elle n’a ni plaque d’immatriculation, ni clignotants, ni feux de route. L’assurance moto cross non homologué est donc obligatoire en France, y compris quand l’engin dort dans un garage ou ne sort que deux week-ends par an sur un terrain privé. La garantie minimale exigée par la loi est la responsabilité civile, celle qui indemnise les dommages causés à un tiers.
Rouler sans cette couverture expose à une amende forfaitaire et à la confiscation du véhicule. Reste à comprendre comment fonctionne concrètement cette assurance, ce qu’elle couvre vraiment, et où se trouvent les pièges tarifaires.
Déclaration DICEM : l’étape administrative que beaucoup ignorent
Avant même de parler d’assurance, un engin non homologué dont la vitesse peut dépasser 25 km/h par construction doit être déclaré dans le fichier DICEM (Dispositif d’Identification des Cycles et Engins Motorisés). Cette obligation concerne les quads, mini-motos, pocket bikes et, bien sûr, les motos cross non homologuées.
La déclaration se fait en ligne sur le site du ministère de l’Intérieur. Elle génère un numéro d’identification DICEM qui sera demandé par l’assureur au moment de la souscription. Sans ce numéro, certains assureurs refusent purement et simplement d’établir un contrat.
Qui doit déclarer ? Le propriétaire s’il a 18 ans ou plus. Un mineur de 15 à 17 ans peut utiliser ou louer un engin non homologué, mais ne peut pas l’acheter. En dessous de 15 ans, l’utilisation est possible uniquement dans un cadre encadré (club, terrain dédié) sous la responsabilité d’un adulte.
Responsabilité civile moto cross : ce qu’elle couvre et ce qu’elle ne couvre pas
La garantie responsabilité civile, parfois appelée « assurance au tiers », est le socle légal. Elle prend en charge les dommages matériels et corporels que vous causez à une autre personne lors d’un accident. Un pilote qui perd le contrôle et blesse un spectateur sur un terrain de pratique libre est couvert par cette garantie.
Le piège de la garantie pilote absente
La responsabilité civile ne couvre pas les blessures du pilote lui-même. En motocross, la majorité des accidents n’implique aucun tiers : une chute dans une ornière, un saut mal réceptionné, une collision avec un obstacle fixe. Dans tous ces cas, la RC ne verse rien au pilote blessé.
Pour se protéger, deux options existent. La première est la garantie « individuelle accident » souvent incluse dans une licence fédérale (FFM ou autre fédération). La seconde est une protection corporelle souscrite directement auprès de l’assureur, parfois appelée « garantie du conducteur ».
Attention, ces deux couvertures ne sont pas interchangeables. Une licence fédérale peut inclure une RC liée à la pratique encadrée, mais les plafonds et exclusions varient. Une séance libre ou un prêt de moto peut ne pas être couvert par la licence si l’activité sort du cadre déclaré. Vérifier les conditions générales de la licence et du contrat d’assurance évite les mauvaises surprises le jour d’un sinistre.
Assurance moto cross non homologuée : garanties optionnelles et critères de choix
Au-delà de la RC obligatoire, plusieurs garanties complémentaires méritent d’être évaluées selon votre pratique.
- Garantie vol et incendie : utile si la moto est stockée dans un local partagé, une remorque ou un van de transport. Le vol de motos cross sur les parkings de terrains de pratique est un risque réel, souvent sous-estimé.
- Garantie dommages collision : couvre les réparations de la moto après un accident avec un tiers identifié. Peu pertinente pour une utilisation 100 % terrain, plus intéressante si la moto est transportée sur route (remorque).
- Garantie assistance et rapatriement : pratique lors de déplacements sur des terrains éloignés du domicile. Elle prend en charge le remorquage de la moto et le retour du pilote en cas d’immobilisation.
- Protection juridique : en cas de litige avec un tiers, un organisateur de course ou un propriétaire de terrain, elle finance les frais d’avocat et de procédure.
Critères concrets pour comparer les contrats
Pourquoi un contrat peut coûter le double d’un autre pour la même moto ? Plusieurs variables jouent directement sur la prime annuelle.
Le premier critère est le type d’utilisation déclaré : pratique loisir sur terrain privé, compétition licenciée, ou les deux. Un contrat couvrant la compétition coûte nettement plus cher qu’un contrat loisir seul.
Le deuxième critère est la valeur déclarée de la moto. Une moto cross récente d’une grande marque japonaise ou autrichienne n’a pas le même coût de remplacement qu’un modèle d’occasion de dix ans. Plus la valeur est élevée, plus la prime augmente si vous ajoutez des garanties dommages.
Le troisième critère, souvent négligé, est la franchise. Une franchise élevée réduit la prime annuelle, mais laisse à votre charge une part significative en cas de sinistre. Sur une moto cross dont la valeur de revente est modeste, une franchise trop haute peut rendre la garantie dommages inutile dans les faits.
Assurance du club ou assurance personnelle : une confusion fréquente
Vous pratiquez dans un club affilié à une fédération. Le club est assuré, vous avez une licence. Vous pourriez penser être couvert de partout. Ce n’est pas toujours le cas.
L’assurance du club couvre la responsabilité civile du club et celle des pratiquants qui lui sont confiés dans le cadre de ses activités. En revanche, cette couverture ne garantit pas automatiquement le vol, l’incendie ou les dommages subis par votre moto cross elle-même. Votre engin reste votre propriété : c’est à vous de l’assurer contre ces risques.
De même, si vous roulez en dehors des créneaux du club (entraînement libre sur un terrain privé, balade avec des amis), la couverture du club ne s’applique généralement plus. Vous retombez sur votre contrat personnel.
Licence fédérale : lire les petites lignes
La licence FFM inclut souvent une assurance RC et une garantie individuelle accident. Les plafonds d’indemnisation corporelle varient selon le type de licence choisi (loisir, compétition, découverte).
Certaines licences proposent des options pour augmenter les plafonds ou couvrir des pratiques spécifiques. Le coût de la licence elle-même dépend de la fédération, du niveau de couverture et de l’âge du licencié.
Avant de souscrire une assurance personnelle, comparez les garanties de la licence avec celles du contrat d’assurance pour éviter de payer deux fois la même couverture, ou, pire, de croire être couvert alors que ni l’un ni l’autre ne prend en charge le risque concerné.
Tarif assurance moto cross non homologuée : fourchettes et variables
Les tarifs varient fortement selon le profil du pilote, la valeur de la moto et les garanties choisies. Une assurance RC seule pour une moto cross utilisée en loisir sur terrain privé se situe dans la tranche basse du marché moto. Ajouter une garantie vol, une protection corporelle et une assistance fait monter la facture de façon significative.
Quelques variables qui alourdissent la prime :
- L’âge du pilote : un conducteur de moins de 25 ans paie généralement une surprime, comme en assurance auto ou moto classique.
- L’historique de sinistres : un pilote ayant déclaré plusieurs accidents verra sa prime augmenter, voire se heurter à des refus d’assurance.
- La zone géographique : le lieu de stockage de la moto influence le risque vol, et donc le tarif.
- Le mode de paiement : un paiement annuel plutôt que mensuel réduit souvent le coût total.
Pour obtenir un tarif adapté, la méthode la plus fiable reste la demande de devis auprès de plusieurs assureurs spécialisés dans le deux-roues ou les engins non homologués. Comparer au moins trois propositions permet d’identifier les écarts de franchise, de plafond et de couverture réelle.
Sanctions en cas de défaut d’assurance moto cross
Rouler sans assurance, même sur un terrain privé ouvert à d’autres personnes, expose à des sanctions. Le défaut d’assurance est un délit passible d’une amende et de peines complémentaires (confiscation du véhicule, suspension du permis de conduire si le conducteur en possède un).
Une moto cross immobilisée dans un garage doit aussi être assurée tant qu’elle n’est pas officiellement retirée de la circulation. La logique juridique est simple : tant que l’engin peut potentiellement causer un dommage (vol suivi d’un accident, incendie se propageant), la RC reste exigible.
Le défaut de déclaration DICEM constitue une infraction distincte. Les deux obligations, déclaration et assurance, se cumulent sans se remplacer.
Chaque situation de pratique (loisir, compétition, stockage seul) appelle des garanties différentes, et les écarts de tarif entre assureurs peuvent être très larges pour un même profil. Le formulaire de demande de devis ci-dessous vous permet de décrire précisément votre moto et votre usage : un professionnel vous recontacte pour vous proposer une offre adaptée, sans engagement.


