
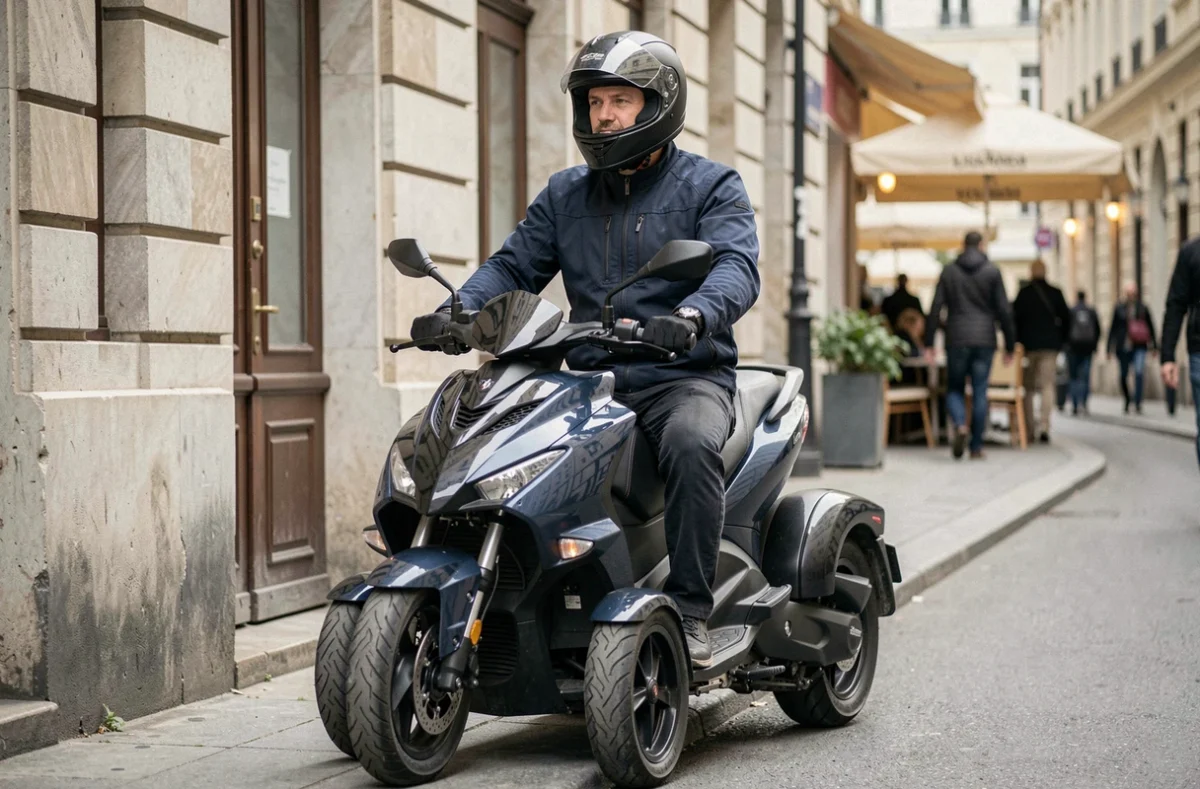
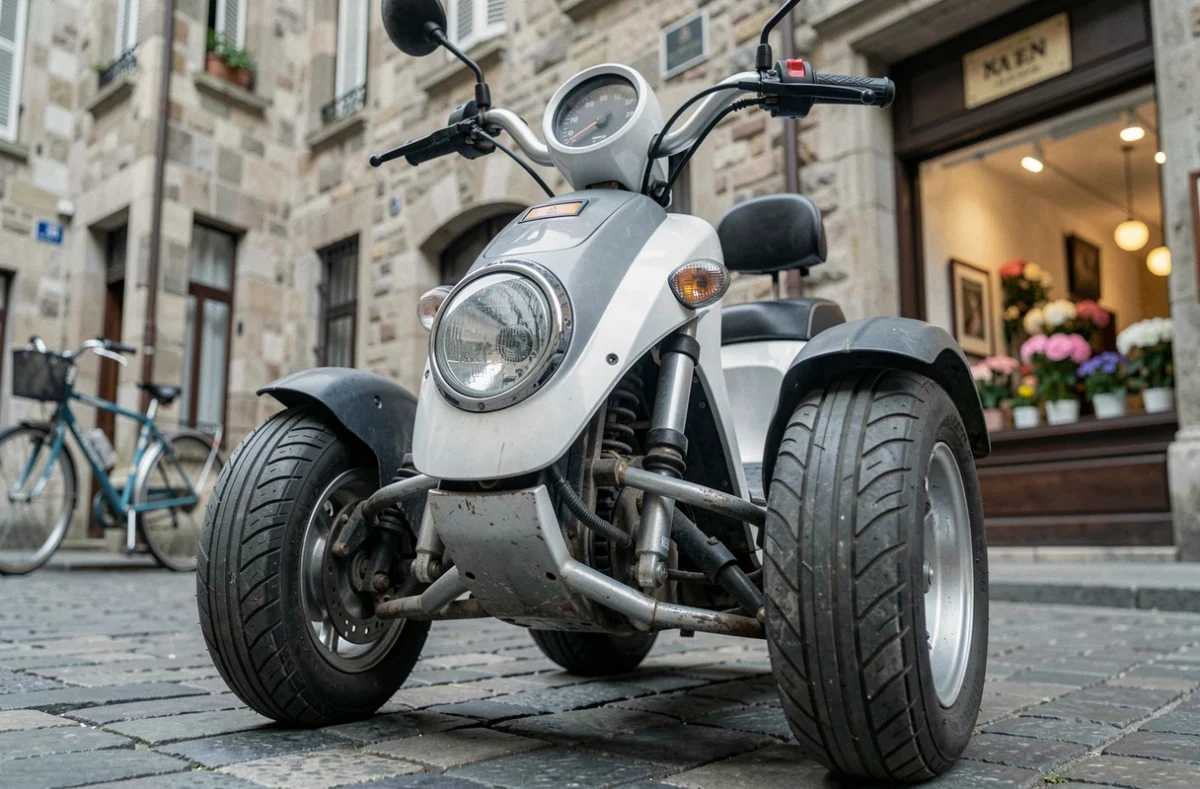
Un scooter trois roues est classé comme un véhicule motorisé terrestre. À ce titre, il doit être couvert au minimum par une garantie responsabilité civile pour circuler sur la voie publique. Le prix d’une assurance scooter 3 roues dépend de variables précises : cylindrée, type de permis, coefficient bonus-malus, niveau de garanties et usage déclaré. Comprendre ces paramètres permet de lire un devis sans approximation et d’éviter les mauvaises surprises au moment d’un sinistre.
Catégorie L5e et permis : le premier facteur de tarification d’une assurance scooter 3 roues
La plupart des scooters trois roues commercialisés en France sont homologués en catégorie L5e. Cette classification européenne désigne les tricycles à moteur dont la vitesse maximale dépasse 45 km/h. Elle conditionne directement le permis exigé et, par ricochet, le tarif de l’assurance.
Un titulaire du permis B peut conduire un scooter trois roues L5e sous deux conditions : détenir son permis depuis au moins deux ans et avoir suivi une formation pratique de sept heures dispensée par un organisme agréé. Certains modèles plus puissants imposent en plus un âge minimal de 21 ans.
Le type de permis déclaré au contrat (B, A2 ou A) modifie la prime. Un permis A, qui suppose une formation moto complète, est généralement perçu comme un indicateur de meilleure maîtrise du véhicule. Les assureurs en tiennent compte dans leur grille tarifaire.
Attestation de formation et indemnisation
L’attestation de formation de sept heures n’est pas un simple document administratif. En cas de sinistre, l’assureur peut exiger cette attestation pour valider la prise en charge des garanties au-delà de la responsabilité civile. Sans ce justificatif, les garanties vol, incendie ou dommages tous accidents risquent d’être refusées, même si le contrat a été souscrit normalement.
Avant toute souscription, vérifiez que le permis et la formation déclarés correspondent exactement à votre situation. Une erreur ou un oubli sur ce point peut fragiliser l’ensemble du contrat.
Assurance scooter 3 roues : comprendre la composition du prix
Le tarif annuel moyen constaté pour une assurance scooter 3 roues se situe aux alentours de 541 euros par an. Ce chiffre cache des écarts très larges selon le profil du conducteur et le niveau de couverture choisi.
Le coefficient bonus-malus
Le système de bonus-malus (coefficient de réduction-majoration) s’applique aux scooters trois roues de la même façon qu’aux motos et aux voitures. Chaque année sans sinistre responsable réduit le coefficient, ce qui diminue la prime. À l’inverse, un accident responsable le fait augmenter.
Un conducteur expérimenté avec un coefficient de 0,50 (bonus maximum) peut payer moins de la moitié du tarif de référence. Un jeune conducteur sans antécédent démarre à 1,00 et subit souvent une surprime liée à son manque d’expérience.
La cylindrée du scooter
La cylindrée influence directement le montant de la prime. Un scooter trois roues de 125 cm³ coûte sensiblement moins cher à assurer qu’un modèle de 300 ou 400 cm³. La puissance du moteur augmente le risque statistique d’accident grave et le coût des réparations, deux paramètres intégrés dans le calcul actuariel des assureurs.
Usage et stationnement déclarés
Un usage exclusivement urbain avec stationnement dans un garage fermé produit un tarif différent d’un usage mixte (ville et route) avec stationnement sur la voie publique. Le lieu de résidence intervient aussi : les grandes agglomérations concentrent davantage de vols et d’accidents, ce qui se reflète dans les primes.
Garanties d’assurance scooter 3 roues : choisir sans surpayer
Trois niveaux de couverture structurent le marché. Chacun répond à un besoin différent, et le passage d’un niveau à l’autre fait varier le prix de façon significative.
- Formule au tiers : elle couvre uniquement la responsabilité civile, c’est-à-dire les dommages causés à autrui. C’est le minimum légal. Le conducteur et son véhicule ne sont pas indemnisés en cas d’accident responsable. Cette formule convient aux scooters anciens dont la valeur de remplacement est faible.
- Formule intermédiaire (tiers étendu) : elle ajoute des garanties vol, incendie et parfois bris de glace à la responsabilité civile. Le rapport entre le surcoût et la protection obtenue est souvent le plus avantageux pour un scooter trois roues récent utilisé quotidiennement.
- Formule tous risques : elle couvre les dommages au véhicule même en cas d’accident responsable, plus l’ensemble des garanties intermédiaires. Son prix est le plus élevé, mais elle protège un investissement conséquent (un scooter trois roues neuf représente plusieurs milliers d’euros).
Deux garanties à ne pas négliger
La garantie personnelle du conducteur couvre les blessures corporelles du pilote en cas d’accident responsable. La responsabilité civile seule ne le protège pas. Pour un véhicule utilisé au quotidien, cette garantie change radicalement le niveau de protection.
La garantie assistance (avec ou sans franchise kilométrique) prend en charge le remorquage et le dépannage. Sur un scooter trois roues, la mécanique spécifique (train avant articulé, système de blocage) rend les interventions en bord de route plus complexes qu’avec un deux-roues classique.
Pièges courants qui gonflent le prix d’une assurance scooter 3 roues
Comparer les devis ne suffit pas si certaines subtilités passent inaperçues. Quelques erreurs récurrentes alourdissent la facture ou réduisent la couverture réelle.
Confondre scooter trois roues et deux-roues standard
Le marché des deux-roues connaît une pression haussière sur les primes, liée à l’augmentation générale du coût des réparations. Le tarif d’un scooter trois roues ne doit pas être comparé directement à celui d’un scooter deux-roues de même cylindrée. Les pièces détachées, la structure du châssis et le poids du véhicule diffèrent, ce qui modifie le coût moyen d’un sinistre pour l’assureur.
Négliger la valeur de remplacement
Un contrat tous risques sans garantie valeur à neuf perd de son intérêt au fil des années. La vétusté appliquée par l’assureur réduit l’indemnisation. Si le scooter a moins de deux ou trois ans, une option valeur à neuf mérite d’être chiffrée dans le devis.
Omettre de déclarer un changement d’usage
Un scooter initialement déclaré pour des trajets loisirs, puis utilisé quotidiennement pour des trajets domicile-travail, change de catégorie de risque. En cas de sinistre, l’assureur peut invoquer une fausse déclaration et réduire l’indemnisation proportionnellement.
Obtenir un devis d’assurance scooter 3 roues : méthode et délais
La souscription d’une assurance scooter trois roues peut se faire en ligne ou par téléphone. Quelques éléments sont nécessaires pour obtenir un devis exploitable :
- La carte grise du véhicule (qui précise la catégorie L5e, la cylindrée et la date de première mise en circulation).
- Le relevé d’information, document que votre assureur actuel doit fournir sur demande et qui retrace votre historique de sinistres et votre coefficient bonus-malus.
- Le permis de conduire et, le cas échéant, l’attestation de formation de sept heures.
- L’usage prévu (quotidien, loisirs, professionnel) et le lieu de stationnement habituel.
Un devis est généralement disponible sous quelques minutes en ligne. La prise d’effet du contrat peut être immédiate ou fixée à une date choisie. Lors d’un changement d’assureur, la résiliation de l’ancien contrat est simplifiée depuis la loi Hamon : après un an de contrat, le nouvel assureur se charge des démarches.
Comparer au moins trois devis reste la méthode la plus fiable pour identifier les écarts de tarif à garanties équivalentes. Les variations entre compagnies peuvent atteindre plusieurs centaines d’euros pour un même profil et un même véhicule.
Le formulaire affiché juste en dessous vous permet de recevoir un devis gratuit et personnalisé. Remplissez-le en quelques instants pour être rappelé par un professionnel qui adaptera les garanties à votre situation et à votre scooter trois roues.


